Bei einer kaputten Waschmaschine oder einer Autoreparatur hilft ein finanzieller Puffer. Auf einem Tagesgeldkonto legen Sie Geld für solche ungeplanten Ausgaben zurück und erhalten Zinsen. Sie können das Guthaben jederzeit auf Ihr Referenzkonto überweisen lassen.
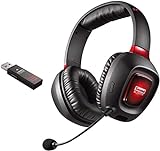
- Hervorragender kabelloser Sound für Ihre Spiele; Dank Scout Mode hören Sie Ihre Gegner, bevor Sie von ihnen gehört werden
- Funktioniert mit PS4, PC und Mac
- Akkulaufzeit bis zu 16 Stunden. Frequenzumfang des Headsets: 20Hz ~ 20kHz
- Kopfhörer: 50-mm-Treiber mit Neodym-Magneten; Beleuchtete Ohrmuschel; Abnehmbares Kondensatormikrofon mit Geräuschunterdrückung
- Lieferumfang: Gaming Headset
Alltägliche Zahlungen erledigen Sie weiterhin über Ihr Girokonto. Mit dem Tagesgeldkonto zahlen Sie nicht per Karte und überweisen nicht an beliebige Empfänger. Auszahlungen gehen in der Regel auf ein hinterlegtes Referenzkonto, meist Ihr Girokonto.
Warum Rücklagen Familien helfen
Bei Familien verändern sich Ausgaben und Einnahmen. Ein Haushaltsgerät kann kaputtgehen, eine Reparatur kommt ungelegen oder das verfügbare Einkommen sinkt vorübergehend, etwa während der Elternzeit. Mit Rücklagen bezahlen Sie solche Kosten, ohne sofort einen Kredit aufzunehmen oder das Girokonto zu überziehen.
Halten Sie gedanklich den Notgroschen und Geld für absehbare Ausgaben auseinander. Eine geplante Reise oder eine größere Anschaffung lässt sich als eigenes Sparziel behandeln. Für einen Notfallpuffer zählt dagegen Geld, das Sie für unerwartete Rechnungen bereithalten. Sie können beide Beträge auf einem Tagesgeldkonto bündeln oder getrennt führen, wenn Ihnen das den Überblick erleichtert.
Wie groß sollte der Notgroschen sein?
Eine feste Zielsumme für alle Familien gibt es nicht. Häufige Faustregeln orientieren sich an mehreren Monatsgehältern, ihre Empfehlungen fallen aber unterschiedlich aus und sind nicht speziell auf junge Familien zugeschnitten. Teilzeit und Selbstständigkeit beeinflussen den passenden Betrag ebenso wie regelmäßige Verpflichtungen. Auch die Höhe Ihrer notwendigen Ausgaben spielt eine Rolle.
Legen Sie zuerst ein erreichbares Zwischenziel fest. Danach können Sie den Puffer schrittweise erhöhen, bis er zu den Einnahmen und notwendigen Ausgaben Ihres Haushalts passt. Entscheidend ist, dass Sie regelmäßig sparen können, ohne dafür das Girokonto zu überziehen. Ein Dispokredit kostet Zinsen und macht das Zurücklegen auf dem Tagesgeldkonto unnötig teuer.
So starten Sie mit dem Sparen
Wählen Sie eine monatliche Sparrate, die in Ihr Budget passt, und richten Sie einen Dauerauftrag ein. Wenn Sie das Geld kurz nach dem Gehaltseingang auf das Tagesgeldkonto überweisen, müssen Sie es nicht jeden Monat neu beiseitelegen. Bei schwankendem Einkommen können Sie den Betrag anpassen oder zusätzliche Einnahmen teilweise zurücklegen.
Prüfen Sie nach einigen Monaten, ob die Rate noch zu Ihren laufenden Ausgaben passt. Eine kleinere, verlässliche Rate ist hilfreicher als ein hoher Betrag, den Sie regelmäßig zurückholen müssen. Wenn Sie Geld abheben, können Sie den Dauerauftrag anschließend wieder nutzen, um den Puffer aufzubauen.
Worauf Sie beim Tagesgeldkonto achten
Beziehen Sie den beworbenen Zinssatz in den Vergleich ein. Banken können den Tagesgeldzins ändern, und ein Neukunden- oder Aktionszins gilt häufig nur befristet. Prüfen Sie deshalb auch, welcher Zinssatz danach gilt und ob Bedingungen für die Kontoeröffnung oder Kontoführung anfallen. Kontrollieren Sie die Konditionen direkt bei der Bank, bevor Sie sich entscheiden.
Tagesgeld ist täglich abrufbar, doch das Geld muss zunächst auf Ihr Referenzkonto überwiesen werden. Wie lange diese Überweisung dauert, hängt vom Anbieter ab. Lassen Sie deshalb einen Betrag für laufende Zahlungen und kurzfristige Ausgaben auf dem Girokonto.
Die gesetzliche Einlagensicherung schützt Guthaben nach den jeweils geltenden Regeln je Person und Bank. Der Schutz bezieht sich auf das jeweilige Institut und wird weder pauschal für eine Familie noch für jedes einzelne Konto gewährt. Bei größeren Rücklagen sollten Sie prüfen, bei welcher Bank das Geld liegt und welche Einlagensicherung dafür gilt.
Zinsen, Inflation und Steuern
Der Zinssatz auf Tagesgeld ist variabel. Liegt er unter der Inflationsrate, verliert das Guthaben an Kaufkraft: Sie können sich später mit demselben Betrag weniger leisten. Tagesgeld passt deshalb vor allem zu Geld, das Sie kurzfristig verfügbar halten möchten. Für langfristigen Vermögensaufbau sollten Sie Anlageform und Zeithorizont gesondert betrachten.
Auf Zinserträge fällt grundsätzlich Steuer an, soweit sie den geltenden Sparer-Pauschbetrag übersteigen. Die Höhe des Sparer-Pauschbetrags richtet sich danach, ob Sie allein oder gemeinsam mit Ihrem Ehe- oder Lebenspartner steuerlich veranlagt werden. Ein Freistellungsauftrag bei der Bank sorgt dafür, dass sie den Pauschbetrag beim Steuerabzug berücksichtigen kann.