Wenn Sie sparen, Schulden abbauen oder Geld anlegen, machen Sie sich zuerst einen Überblick über Ihre Einnahmen, Ausgaben und Verpflichtungen. Entscheiden Sie anhand Ihrer Ziele und Zahlen, statt pauschal ein bestimmtes Produkt zu wählen.
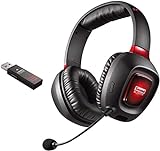
- Hervorragender kabelloser Sound für Ihre Spiele; Dank Scout Mode hören Sie Ihre Gegner, bevor Sie von ihnen gehört werden
- Funktioniert mit PS4, PC und Mac
- Akkulaufzeit bis zu 16 Stunden. Frequenzumfang des Headsets: 20Hz ~ 20kHz
- Kopfhörer: 50-mm-Treiber mit Neodym-Magneten; Beleuchtete Ohrmuschel; Abnehmbares Kondensatormikrofon mit Geräuschunterdrückung
- Lieferumfang: Gaming Headset
Prüfen Sie bei jedem Angebot, ob es zu Ihrem Ziel und Zeitplan passt, welche Gesamtkosten anfallen und wer an Ihrem Kauf verdient. So erkennen Sie, welche Angaben für Ihre Entscheidung wichtig sind und wann Sie unabhängige Beratung brauchen.
Überblick über Einnahmen und Ausgaben
Notieren Sie Ihre regelmäßigen Einnahmen und Ausgaben. Erfassen Sie neben Miete, Energie und Versicherungen auch variable Ausgaben wie Lebensmittel und Mobilität. Teilen Sie jährliche oder unregelmäßige Rechnungen durch zwölf und berücksichtigen Sie den monatlichen Anteil. So sehen Sie, welcher Betrag tatsächlich übrig bleibt.
Ein Haushaltsbuch macht sichtbar, wohin Ihr Geld fließt. Es sorgt aber nicht für mehr Geld, wenn Ihr Einkommen nicht für die notwendigen Ausgaben reicht. Wenn Ihre Rechnung dauerhaft nicht aufgeht, holen Sie frühzeitig Unterstützung bei einer kostenfreien Schuldnerberatung. Warten Sie nicht, bis Mahnungen oder Rückstände sich häufen.
Sparziele und Schulden priorisieren
Legen Sie fest, wofür Sie Geld zurücklegen und wann Sie es voraussichtlich brauchen. Beziehen Sie offene Schulden und geplante Ausgaben in die Entscheidung ein. Ein Puffer für notwendige Ausgaben schützt davor, bei einer unerwarteten Rechnung sofort neue Schulden aufzunehmen. Wie hoch dieser Puffer sein sollte, hängt von Ihrer Lebenssituation ab.
Prüfen Sie auch die Kosten Ihrer Schulden. Wenn ein Kredit mehr Zinsen kostet, als ein Sparprodukt einbringt, kann die Rückzahlung finanziell sinnvoll sein. Entscheidend sind dabei die konkreten Vertragsbedingungen, mögliche Gebühren und die Frage, ob Ihnen nach der Rückzahlung noch genug Geld für laufende Ausgaben bleibt.
Prüfen Sie eine Geldanlage
Bevor Sie ein Anlageprodukt auswählen, klären Sie drei Punkte: Ihr Ziel, den Zeitraum bis zur geplanten Verwendung des Geldes und wie viel Geld Sie verlieren können, ohne Ihre finanzielle Lage zu gefährden. Geld, das Sie bald für Miete, Reparaturen oder andere feste Ausgaben brauchen, sollte nicht so stark im Wert schwanken wie Geld, das Sie langfristig anlegen können.
Bei einer Geldanlage können Sie nicht gleichzeitig maximale Sicherheit, schnellen Zugriff und eine hohe Rendite erreichen. Eine Anlage mit höheren Ertragschancen bringt in der Regel auch ein höheres Risiko mit sich. Vergleichen Sie deshalb nicht nur die mögliche Rendite, sondern auch Verlustrisiken, Verfügbarkeit und Laufzeit. Achten Sie außerdem auf die Kosten: Einmalige Gebühren und laufende Kosten schmälern den Ertrag. Lassen Sie sich vor einer Entscheidung die Gesamtkosten erklären und lesen Sie die Produktunterlagen.
Hinterfragen Sie Finanzratschläge
Bei einer Beratung sollten Sie wissen, wer die beratende Person bezahlt und wie die Vergütung zustande kommt. Fragen Sie, welche Anbieter und Produkte überhaupt verglichen wurden und welche Kosten für Beratung und Produkt zusammen anfallen. Wenn die beratende Person für vermittelte Produkte eine Provision erhält, können Interessenkonflikte entstehen. Auch eine Beratung gegen Honorar belegt nicht automatisch, dass die Empfehlungen zu Ihnen passen. Entscheidend sind die konkreten Leistungen, Vergütungen und Kosten.
Auch Informationen im Internet können Verkaufsinteressen enthalten. Vergleichsportale zeigen nicht zwingend den gesamten Markt, und ein kostenloses Gespräch oder Seminar kann in ein kostenpflichtiges Angebot münden. Prüfen Sie, wer hinter dem Inhalt steht, ob ein Produkt verkauft wird und ob die Empfehlung nachvollziehbar begründet ist. Zeitdruck, unrealistische Gewinnversprechen und angeblich risikofreie hohe Renditen sind Warnzeichen.
Finanzwissen hilft beim Vergleichen, ersetzt aber keine Prüfung des Einzelfalls. Eine OECD-Auswertung ergab für Deutschland beim Finanzwissen einen Durchschnitt von 76 von 100 Punkten. Die Befragung dazu fand 2022 statt und umfasste 1.000 Erwachsene. Zugleich hatten laut Auswertung nur 35 Prozent vor einem Finanzproduktkauf Angebote von mehr als einem Anbieter verglichen. Vergleichen Sie Kosten und Bedingungen direkt miteinander, auch wenn Sie sich mit Geldthemen grundsätzlich sicher fühlen.
Holen Sie bei Schulden Hilfe
Wenn regelmäßige Ausgaben Ihre Einnahmen übersteigen oder Sie Rechnungen nicht mehr pünktlich bezahlen können, wenden Sie sich an eine anerkannte Schuldnerberatungsstelle. Die Beratung kann helfen, Forderungen zu ordnen und die nächsten Schritte zu klären. Prüfen Sie vorab, welche Kosten entstehen und welche Leistungen die Stelle anbietet. Seien Sie vorsichtig bei Anbietern, die eine schnelle Lösung versprechen oder hohe Gebühren verlangen.
Die amtliche Statistik erfasste Menschen, die eine Schuldnerberatung in Anspruch nahmen; sie hatten im Durchschnitt 34.650 Euro Schulden. Diese Zahl beschreibt Menschen in der Beratung, nicht alle verschuldeten Haushalte. Als häufige Auslöser nannten die Erhebungen unter anderem Krankheit, Sucht oder Unfall sowie Arbeitslosigkeit. Finanzielle Schwierigkeiten entstehen also auch durch Lebenskrisen und Einkommensverluste.
Finanzprodukte vor dem Abschluss prüfen
Bevor Sie ein Produkt kaufen oder einen Vertrag unterschreiben, beantworten Sie diese Fragen:
- Welches konkrete Ziel soll das Produkt erfüllen?
- Wann brauchen Sie das Geld wieder?
- Welche einmaligen und laufenden Kosten entstehen insgesamt?
- Was passiert, wenn sich Ihre finanzielle Lage ändert?
- Wer verdient an Ihrer Entscheidung, und welche Alternativen wurden geprüft?
Wenn eine Antwort fehlt oder unklar bleibt, bitten Sie um eine schriftliche Erklärung und nehmen Sie sich Zeit für den Vergleich. Bei größeren Entscheidungen kann eine zweite Einschätzung helfen.