Ob Sie ein Haus finanzieren oder eine größere Familienausgabe per Kredit bezahlen: Die Rate muss auch während der Elternzeit, bei höheren Kinderkosten oder einem vorübergehenden Einkommensausfall tragbar bleiben. Prüfen Sie zuerst Ihr Haushaltsbudget und legen Sie danach Kreditsumme und Laufzeit fest.
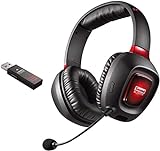
- Hervorragender kabelloser Sound für Ihre Spiele; Dank Scout Mode hören Sie Ihre Gegner, bevor Sie von ihnen gehört werden
- Funktioniert mit PS4, PC und Mac
- Akkulaufzeit bis zu 16 Stunden. Frequenzumfang des Headsets: 20Hz ~ 20kHz
- Kopfhörer: 50-mm-Treiber mit Neodym-Magneten; Beleuchtete Ohrmuschel; Abnehmbares Kondensatormikrofon mit Geräuschunterdrückung
- Lieferumfang: Gaming Headset
Bei einer Hausfinanzierung bleibt der vereinbarte Sollzins während der Zinsbindung gleich. Wichtig ist auch, wie hoch die Restschuld am Ende dieses Zeitraums ist. Danach müssen Sie die Restschuld weiterfinanzieren oder zurückzahlen. Eine niedrige Monatsrate allein zeigt nicht, ob der Kredit langfristig passt.
Familienbudget für den Kredit berechnen
Vergleichen Sie Ihre regelmäßigen Nettoeinnahmen mit allen Ausgaben. Dazu gehören neben Miete oder späteren Wohnkosten auch Kinderbetreuung und Versicherungen. Hinzu kommen Ausgaben für Mobilität und Lebensmittel sowie laufende Kredite. Planen Sie außerdem absehbare Veränderungen ein, etwa weniger Einkommen während der Elternzeit oder den Wegfall eines Gehalts.
Bei einem Hauskauf reicht die Kreditrate als Wohnkostenrechnung nicht aus. Eigentümer zahlen zusätzlich für Instandhaltung und laufende Kosten. Beim Kauf kommen Grunderwerbsteuer sowie Notar- und Grundbuchkosten hinzu. Gegebenenfalls fallen auch Maklerkosten an. Diese Kaufnebenkosten können laut Verbraucherzentrale bis zu 10 Prozent des Kaufpreises ausmachen. Bei einem Neubau können Sonderwünsche und unerwartete Grundstücksarbeiten weitere Ausgaben verursachen.
Die Verbraucherzentrale nennt als Orientierung, 20 bis 30 Prozent des Kaufpreises und die Nebenkosten aus Eigenkapital zu finanzieren. Das ist keine feste Vorgabe für jede Familie. Lassen Sie außerdem Geld für unvorhergesehene Ausgaben zurück. Wenn das gesamte Ersparte in den Kauf fließt, wird eine Reparatur schnell zum finanziellen Problem. Eine spätere Nachfinanzierung ist oft teuer und nicht immer erhältlich.
Rate und Laufzeit zusammen betrachten
Bei einem üblichen Immobilienkredit, dem Annuitätendarlehen, zahlen Sie während der Zinsbindung eine gleichbleibende Rate. Sie setzt sich aus Zinsen und Tilgung zusammen. Die Tilgung ist der Teil, mit dem Sie die Kreditschuld zurückzahlen. Mit sinkender Restschuld fällt der Zinsanteil der Rate, während der Tilgungsanteil steigt.
Eine niedrige Rate entlastet das Monatsbudget, verlängert aber häufig die Rückzahlung und erhöht die gesamten Zinskosten. Ein Rechenbeispiel der Verbraucherzentrale zeigt den Unterschied: Bei rund drei Prozent Zins dauert die Rückzahlung unter den dortigen Annahmen mit einem Prozent anfänglicher Tilgung 46 Jahre, mit drei Prozent Tilgung gut 23 Jahre. Das sind Beispielwerte, keine Prognose für Ihren Kredit.
Prüfen Sie deshalb gemeinsam, welche Rate in Ihr Budget passt und wann der Kredit vollständig zurückgezahlt sein soll. Die Verbraucherzentrale empfiehlt, die Rückzahlung spätestens bis zum Renteneintritt einzuplanen. Rechnen Sie dabei nicht mit dem besten denkbaren Haushaltseinkommen, sondern mit einer Rate, die auch bei absehbaren Veränderungen tragbar bleibt.
Bei einem Ratenkredit, etwa für ein Auto oder eine größere Anschaffung, vergleichen Sie den effektiven Jahreszins und den Gesamtbetrag, den Sie zurückzahlen. Der effektive Jahreszins berücksichtigt neben dem Sollzins weitere Kosten des Kredits. Vergleichen Sie Angebote mit derselben Kreditsumme und Laufzeit: Eine längere Laufzeit senkt oft die Monatsrate, erhöht aber die Gesamtkosten.
Zinsbindung passend wählen
Bei einer festen Zinsbindung bleibt der vereinbarte Sollzins für den festgelegten Zeitraum gleich. Danach brauchen Sie einen neuen Kredit für die verbleibende Schuld. Das nennt man Anschlussfinanzierung. Eine längere Zinsbindung schützt länger vor steigenden Zinsen, kann aber einen höheren Zinssatz kosten. Eine kürzere Bindung kann anfangs günstiger sein, macht die spätere Anschlussfinanzierung aber unsicherer.
Wie hoch die Anschlussrate ausfällt, hängt auch davon ab, wie viel Sie bis dahin zurückgezahlt haben.
Vergleichen Sie daher die Restschuld am Ende der Zinsbindung und prüfen Sie, ob Sie eine deutlich höhere Anschlussrate verkraften könnten. Eine höhere Tilgung senkt das Risiko, beansprucht aber mehr Geld im laufenden Familienbudget.
Sondertilgungen und Tilgungssatz prüfen
Sondertilgungen erlauben Ihnen, zusätzlich zur vereinbarten Rate Geld zurückzuzahlen. Die Verbraucherzentrale nennt jährliche Sondertilgungsrechte von fünf oder zehn Prozent des ursprünglichen Darlehens als mögliche Vertragsoptionen. Prüfen Sie, ob ein solches Recht in Ihrem Angebot enthalten ist, wie oft Sie es nutzen dürfen und ob es den Zinssatz erhöht.
Wenn Ihr Vertrag erlaubt, den Tilgungssatz zu ändern, können Sie die Rate an ein verändertes Einkommen oder höhere Ausgaben anpassen. Achten Sie auf die Bedingungen: Manche Verträge erlauben Änderungen nur in einem bestimmten Umfang oder zu festgelegten Zeitpunkten. Ohne passende Vertragsregel kann der Kreditgeber bei einer vorzeitigen Rückzahlung während der Zinsbindung eine Vorfälligkeitsentschädigung verlangen.
Bei Krediten mit fest vereinbartem Sollzins gilt außerdem ein gesetzliches Kündigungsrecht: Zehn Jahre nach der vollständigen Auszahlung des Darlehens können Sie mit einer Frist von sechs Monaten kündigen. Wurde später eine Vereinbarung über die Rückzahlung oder den Sollzins getroffen, kann diese für den Fristbeginn maßgeblich sein. Prüfen Sie den konkreten Vertrag, bevor Sie eine Ablösung planen.
Versicherungen genau prüfen
Eine Restschuldversicherung soll je nach Vertrag beispielsweise bei Tod, Arbeitsunfähigkeit oder Arbeitslosigkeit Kreditraten übernehmen. Lesen Sie genau, welche Fälle versichert sind, welche Ausschlüsse und Wartezeiten gelten und wie viel die Versicherung insgesamt kostet. Die Verbraucherzentralen warnen, dass solche Policen teuer sein können und nicht in jedem Fall leisten. Für Neuverträge seit dem 2. Januar 2025 darf die Versicherung frühestens eine Woche nach dem Kreditvertrag geschlossen werden.
Vergleichen Sie den Kreditpreis mit und ohne Versicherung.
Für Familien kann eine Risikolebensversicherung die Angehörigen im Todesfall absichern. Eine Berufsunfähigkeitsversicherung kann das Einkommen schützen, wenn Sie dauerhaft nicht mehr arbeiten können. Ob eine solche Absicherung sinnvoll ist, hängt von den bereits bestehenden Leistungen, den Vertragsbedingungen und Ihrer persönlichen Situation ab. Schließen Sie keine Police allein deshalb ab, weil sie zusammen mit dem Kredit angeboten wird.
Förderkredite prüfen
Für Familien, die eine Immobilie kaufen oder bauen, kommen je nach Vorhaben und Voraussetzungen Förderprogramme der KfW infrage. Dazu zählen „Wohneigentum für Familien – Neubau“ und „Wohneigentum für Familien – Bestandserwerb“. Beim Neubauprogramm hängen die Bedingungen unter anderem von Energieeffizienz, Kinderzahl und Haushaltseinkommen ab. Beim Programm für den Bestandserwerb gelten eigene Voraussetzungen, etwa für Familien mit Kindern und Alleinerziehende.
Die Förderbedingungen und möglichen Kredithöhen unterscheiden sich je nach Programm. Prüfen Sie die aktuellen Anforderungen vor der Antragstellung direkt bei der KfW und klären Sie, wann der Förderantrag gestellt werden muss. Ein Förderkredit verbessert die Finanzierung nur, wenn die gesamte Rate und die übrigen Wohnkosten ins Familienbudget passen.
Bei Zahlungsschwierigkeiten früh handeln
Wenn Sie absehen, dass Sie eine Rate bald nicht mehr zuverlässig zahlen können, sprechen Sie frühzeitig mit dem Kreditgeber. Fragen Sie nach einer möglichen Tilgungsreduzierung oder Zahlungspause und lassen Sie sich zeigen, wie sich dadurch Laufzeit und Gesamtkosten verändern. Warten verschärft die Lage, weil aus einer vorübergehenden Lücke Zahlungsrückstände werden können.
Lassen Sie sich Vertragsänderungen schriftlich bestätigen und holen Sie unabhängige Beratung ein, wenn Sie die Folgen nicht sicher einschätzen können. Das gilt auch, wenn der Kreditgeber eine vorzeitige Ablösung verlangt oder eine Vorfälligkeitsentschädigung berechnet.