Wenn Sie ein Auto, eine Reparatur oder eine größere Anschaffung finanzieren möchten, legen Sie zuerst fest, wie viel Geld Sie brauchen und welche Monatsrate Sie dauerhaft zahlen können. Vergleichen Sie Angebote mit gleicher Kreditsumme und Laufzeit. Der effektive Jahreszins hilft beim Preisvergleich. Berücksichtigen Sie auch den Gesamtbetrag, Zusatzkosten und die Regeln für die Rückzahlung.
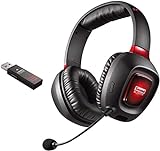
- Hervorragender kabelloser Sound für Ihre Spiele; Dank Scout Mode hören Sie Ihre Gegner, bevor Sie von ihnen gehört werden
- Funktioniert mit PS4, PC und Mac
- Akkulaufzeit bis zu 16 Stunden. Frequenzumfang des Headsets: 20Hz ~ 20kHz
- Kopfhörer: 50-mm-Treiber mit Neodym-Magneten; Beleuchtete Ohrmuschel; Abnehmbares Kondensatormikrofon mit Geräuschunterdrückung
- Lieferumfang: Gaming Headset
Bei einem Ratenkredit erhalten Sie einen vereinbarten Betrag, den Sie in regelmäßigen Raten zurückzahlen. Für Immobilienkredite gelten teilweise andere Regeln. Im Mittelpunkt stehen Verbraucherkredite in Deutschland.
Kreditbedarf und Monatsrate berechnen
Nehmen Sie nur den Kreditbetrag auf, den Sie tatsächlich brauchen. Prüfen Sie zuerst, ob sich die Ausgabe verschieben, aus Rücklagen bezahlen oder günstiger finanzieren lässt. Ein Kredit bindet einen Teil Ihres Einkommens über Monate oder Jahre.
Ziehen Sie für die Monatsrate von Ihren regelmäßigen Nettoeinnahmen die laufenden Ausgaben und bestehenden Kreditraten ab. Rechnen Sie auch unregelmäßige Kosten ein, etwa Reparaturen oder jährliche Rechnungen. Planen Sie einen Puffer ein: Nicht alles, was nach den Ausgaben übrig bleibt, steht für den Kredit bereit. So gefährdet eine unerwartete Rechnung Ihre Rückzahlung nicht.
Wählen Sie die Rate so, dass sie auch bei höheren Ausgaben oder vorübergehend geringerem Einkommen tragbar bleibt. Eine allgemeingültige Einkommensquote gibt es dafür nicht. Die für Immobilienkredite verwendeten Faustregeln lassen sich nicht ohne Weiteres auf einen normalen Ratenkredit übertragen.
Kreditart passend wählen
Ein Ratenkredit eignet sich, wenn Sie eine bestimmte Anschaffung finanzieren und Betrag, Laufzeit und Raten von Anfang an feststehen sollen. Ein Dispokredit auf dem Girokonto ist eher für einen kurzfristigen Engpass gedacht. Bleibt das Konto länger im Minus, sollten Sie die Kosten mit einem Ratenkredit oder anderen Lösungen vergleichen.
Bei einer Händler- oder Null-Prozent-Finanzierung reicht es nicht, nur auf den ausgewiesenen Zins zu schauen. Prüfen Sie, ob eine Versicherung oder ein weiteres Produkt mitverkauft wird, ob eine hohe Schlussrate ansteht und welche Konditionen nach einer Aktionsphase gelten. Auch die Gesamtkosten des Kaufs zählen: Ein Finanzierungsangebot ist nicht automatisch günstig, wenn der Kaufpreis oder zusätzliche Leistungen teurer ausfallen.
Für Immobilien gelten eigene gesetzliche Regeln und andere Finanzierungsbedingungen. Vergleichen Sie einen Immobilienkredit deshalb nicht nach denselben Kriterien wie einen gewöhnlichen Konsumkredit.
Kreditangebote vergleichen
Fordern Sie Angebote für dieselbe Kreditsumme und dieselbe Laufzeit an. Sonst wirken Monatsraten und Kosten unterschiedlich, weil Sie nicht dieselbe Finanzierung vergleichen. Achten Sie besonders auf diese Angaben:
| Angabe | Worauf Sie achten |
|---|---|
| Effektiver Jahreszins | Er fasst den Zinspreis und bestimmte bekannte Kreditkosten als jährlichen Vergleichswert zusammen. |
| Gesamtbetrag | Er zeigt, wie viel Sie während der gesamten Laufzeit zurückzahlen. |
| Monatsrate und Laufzeit | Sie zeigen, wie stark der Kredit Ihr monatliches Budget bindet und wie lange die Zahlung läuft. |
| Sollzins | Er bezeichnet den vereinbarten Kreditzins. Prüfen Sie, ob er fest oder variabel ist. |
| Zusatzleistungen | Kontrollieren Sie, ob Versicherungen oder andere Produkte angeboten, eingerechnet oder vorausgesetzt werden. |
| Rückzahlung | Prüfen Sie, ob Sondertilgungen und eine vorzeitige Ablösung möglich sind und welche Kosten dafür gelten. |
Der effektive Jahreszins ist die zentrale Kennzahl für den Preisvergleich. Er enthält jedoch nicht zwingend jede freiwillige Zusatzleistung. Lesen Sie deshalb auch die Nebenbedingungen und vergleichen Sie den Gesamtbetrag.
Eine niedrigere Monatsrate kann durch eine längere Laufzeit entstehen. Dann zahlen Sie den Kredit länger zurück, und der Gesamtbetrag fällt nicht automatisch geringer aus. Entscheiden Sie daher nicht allein nach der Rate: Sie muss ins Monatsbudget passen, während der Gesamtbetrag zeigt, was der Kredit insgesamt kostet.
Zinswerbung und Portale prüfen
Der beworbene Zinssatz ist nicht automatisch der Zinssatz, den Sie persönlich erhalten. Bei bestimmten Kreditwerbungen muss der Anbieter ein repräsentatives Beispiel nennen. Der darin genannte effektive Jahreszins muss so gewählt sein, dass mindestens zwei Drittel der Verträge, die aus der Werbung hervorgehen, zu diesem oder einem niedrigeren Zins abgeschlossen werden. Das Beispiel garantiert Ihnen keinen bestimmten Zinssatz.
Vergleichsportale erleichtern die erste Suche, zeigen aber nicht zwingend alle Kreditgeber. Auch die Reihenfolge der Angebote kann von Geschäftsbeziehungen oder Vergütungen beeinflusst sein. Prüfen Sie deshalb, wie das Portal seine Ergebnisse sortiert und finanziert. Vergleichen Sie passende Angebote zusätzlich direkt bei Kreditgebern.
Restschuldversicherung prüfen
Eine Restschuldversicherung soll je nach Vertrag die Kreditraten beispielsweise bei Tod, Arbeitsunfähigkeit oder Arbeitsplatzverlust absichern. Prüfen Sie genau, welche Ereignisse versichert sind und welche Ausschlüsse, Wartezeiten oder Karenzzeiten gelten. Eine Karenzzeit ist ein Zeitraum, in dem trotz eines Versicherungsfalls noch keine Leistung gezahlt wird.
Die Prämie kann die Finanzierung verteuern, insbesondere wenn sie mit dem Kredit finanziert wird und darauf zusätzlich Zinsen anfallen. Vergleichen Sie die Kosten mit dem konkreten Schutz und überlegen Sie, ob vorhandene Rücklagen oder andere Versicherungen bereits einen Teil des Risikos abdecken. Für Neuverträge gilt seit dem 2. Januar 2025 ein zeitlicher Abstand: Die Restschuldversicherung darf erst eine Woche nach dem Kreditvertrag abgeschlossen werden. Prüfen Sie die Bedingungen und Kosten, bevor Sie sich entscheiden.
Bonität und Kreditanfragen verstehen
Vor einem Verbraucherkredit muss der Kreditgeber Ihre Kreditwürdigkeit prüfen. Dabei schätzt er ein, ob Sie den Kredit voraussichtlich zurückzahlen können. Der Kreditgeber entscheidet selbst über die Vergabe und die Konditionen. Ein SCHUFA-Score allein legt die Entscheidung nicht fest; Kreditgeber können eigene Kriterien und weitere Angaben berücksichtigen.
Fragen Sie beim Angebotsvergleich nach, ob eine Anfrage als Konditionenanfrage oder als konkrete Kreditanfrage übermittelt wird. Die SCHUFA beschreibt Konditionenanfragen als score-neutral. Da Anfragen unterschiedlich behandelt werden, sollten Sie vor dem Absenden klären, welche Art der Anfrage gestellt wird.
Prüfen Sie außerdem Ihre gespeicherten Bonitätsdaten. Eine kostenlose Kopie Ihrer Daten bei einer Auskunftei, die Informationen zu Ihrer Kreditwürdigkeit speichert, kann veraltete oder falsche Angaben sichtbar machen. Beantragen Sie bei fehlerhaften Einträgen eine Berichtigung.
Vertrag vor der Unterschrift prüfen
Der Kreditgeber muss Ihnen vor dem Abschluss die vorgeschriebenen Informationen zum Vertrag geben. Bei allgemeinen Verbraucherkrediten gehört dazu die Europäische Standardinformation für Verbraucherkredite, ein Formular mit den wichtigsten Angaben zum Kredit. Sie können außerdem einen Vertragsentwurf verlangen und sollten sich die Bedingungen erklären lassen, bevor Sie unterschreiben.
Gleichen Sie die Angaben im Vertrag mit dem Angebot ab: Stimmen Kreditsumme, Laufzeit, Monatsrate, effektiver Jahreszins und Gesamtbetrag überein? Prüfen Sie auch, ob der Zinssatz fest oder variabel ist und welche Folgen verspätete Zahlungen haben. Wenn eine Zusatzleistung enthalten ist, muss klar sein, ob sie freiwillig oder Voraussetzung für die angebotenen Konditionen ist.
Achten Sie besonders auf die Regeln für Sondertilgungen und eine vollständige vorzeitige Rückzahlung. Wer zusätzliches Geld einzahlen oder den Kredit früher ablösen möchte, sollte wissen, ob dafür Kosten entstehen und wie die Bank die Zahlung verrechnet.
Kredit widerrufen und vorzeitig zurückzahlen
Bei Verbraucherdarlehen gilt grundsätzlich eine Widerrufsfrist von 14 Tagen. Für einzelne Kreditarten gibt es Ausnahmen. Wenn Sie den Kredit bereits erhalten haben, müssen Sie ihn nach einem Widerruf möglicherweise zurückzahlen. Lesen Sie deshalb die Widerrufsinformationen im Vertrag und klären Sie offene Punkte zeitnah.
Allgemeine Verbraucherkredite dürfen grundsätzlich ganz oder teilweise vorzeitig zurückgezahlt werden. Dadurch sinken die Zinsen und laufzeitabhängigen Kosten für die verbleibende Zeit. Bei einem Kredit mit gebundenem Sollzins darf der Kreditgeber unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen. Bei allgemeinen Verbraucherdarlehen ist sie auf höchstens ein Prozent des vorzeitig zurückgezahlten Betrags begrenzt, wenn mehr als ein Jahr Restlaufzeit verbleibt. Bei höchstens einem Jahr Restlaufzeit liegt die Obergrenze bei 0,5 Prozent. Für Immobilienkredite gelten abweichende Regeln.